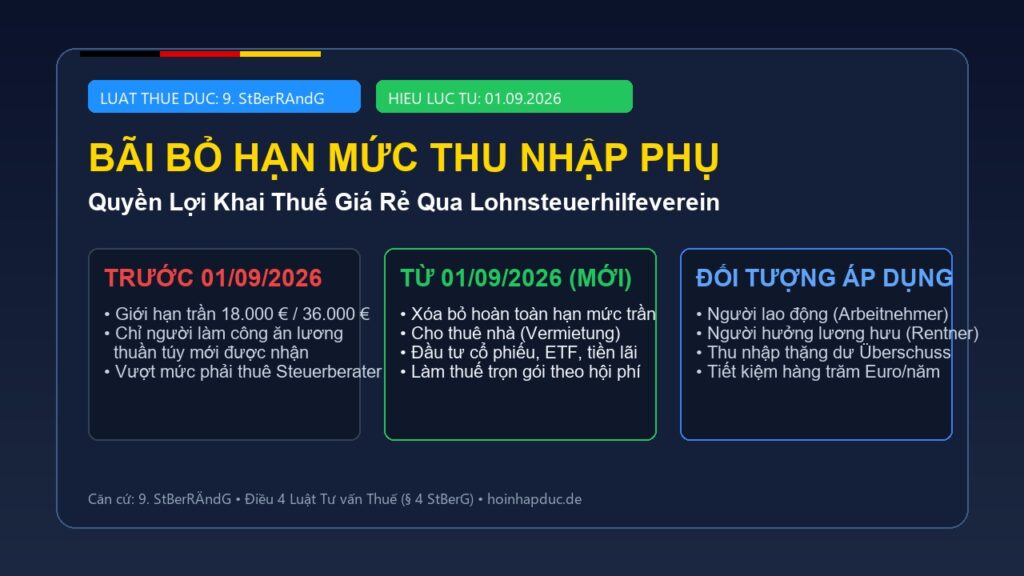
Từ ngày 01/09/2026, Đạo luật sửa đổi Luật Tư vấn Thuế lần thứ 9 (9. StBerRÄndG) chính thức có hiệu lực tại CHLB Đức. Điểm cải cách mang tính bước ngoặt này đã xóa bỏ hoàn toàn hạn mức trần đối với các khoản thu nhập phụ, mở rộng tối đa quyền được hỗ trợ khai thuế giá rẻ trọn gói qua các Hội hỗ trợ khai thuế (Lohnsteuerhilfevereine) cho người lao động, người về hưu và gia đình có nhà cho thuê hoặc đầu tư tài chính.
Căn cứ pháp lý: Neuntes Gesetz zur Änderung von Vorschriften im Steuerberatungsrecht sowie im Steuerrecht (9. StBerRÄndG) — Công báo Liên bang Bundesgesetzblatt (BGBl.). Quy định được tích hợp trực tiếp vào Điều 4 Luật Tư vấn Thuế mới (§ 4 StBerG n.F.), áp dụng trên toàn lãnh thổ CHLB Đức từ ngày 01/09/2026.
1. Vấn đề trước đây: “Rào cản 18.000 €” đẩy người làm công vào thế khó
Tại Đức, phần lớn người làm công ăn lương (Arbeitnehmer) đều biết đến Lohnsteuerhilfeverein (Hội hỗ trợ khai thuế thu nhập cá nhân) như một giải pháp thay thế tiết kiệm, hợp pháp thay vì phải thuê Cố vấn Thuế (Steuerberater) độc lập. Hội phí thường niên chỉ từ vài chục đến khoảng 150 – 350 €/năm tùy theo tổng mức lương, trong khi thuê Steuerberater có thể tốn từ 600 € đến hơn 1.500 € cho một bộ hồ sơ.
Tuy nhiên, theo quy định cũ tại § 4 Nr. 11 StBerG cũ, Lohnsteuerhilfeverein chỉ được phép nhận hỗ trợ hội viên nếu các khoản “thu nhập thặng dư ngoài lương” (Überschusseinkünfte) không vượt quá:
- 18.000 Euro/năm đối với người độc thân (khai thuế đơn – Einzelveranlagung).
- 36.000 Euro/năm đối với cặp vợ chồng khai thuế chung (Zusammenveranlagung).
Các khoản thu nhập phụ này bao gồm: Tiền cho thuê nhà hoặc căn hộ (Einkünfte aus Vermietung und Verpachtung), lợi nhuận đầu tư vốn/cổ tức/tiền lãi gửi tiết kiệm (Einkünfte aus Kapitalvermögen) và lãi chuyển nhượng tài sản cá nhân như bán vàng, bất động sản hay tiền mã hóa (private Veräußerungsgeschäfte).
Hậu quả là trong những năm gần đây, khi thị trường giá thuê nhà tăng cao hoặc người lao động tích lũy đầu tư chứng khoán/ETF sinh lời, doanh thu phụ dễ dàng chạm ngưỡng 18.000 €. Ngay khi vượt qua 1 Euro, Lohnsteuerhilfeverein bắt buộc phải từ chối thụ lý hồ sơ theo luật định. Người lao động bị rơi vào “vùng trống”: Tự mò mẫm khai thuế thì sợ sai sót bị phạt, mà tìm Steuerberater thì chi phí quá cao hoặc các văn phòng thuế lớn từ chối nhận vì hồ sơ cá nhân quá nhỏ lẻ.
2. Nội dung cải cách cốt lõi theo luật 9. StBerRÄndG từ 01/09/2026
Đạo luật 9. StBerRÄndG đã giải quyết triệt để sự bất cập này thông qua việc tái cấu trúc Điều 4 Luật Tư vấn Thuế (§ 4 StBerG n.F.):
| TIÊU CHÍ SO SÁNH | QUY ĐỊNH CŨ (TRƯỚC 01/09/2026) | LUẬT MỚI TỪ 01/09/2026 (§ 4 StBerG n.F.) |
|---|---|---|
| Hạn mức thu nhập phụ (Überschusseinkünfte) | Giới hạn trần 18.000 € (độc thân) / 36.000 € (vợ chồng). | BÃI BỎ HOÀN TOÀN — Không còn bất kỳ hạn mức trần nào. |
| Cho thuê nhà & căn hộ (Vermietung) | Bị từ chối nếu tổng doanh thu cho thuê > 18.000 €/năm. | Được hỗ trợ toàn diện, kể cả sở hữu nhiều căn hộ cho thuê. |
| Đầu tư chứng khoán, ETF, lãi suất (Kapitalerträge) | Bị giới hạn trong hạn mức trần 18.000 €. | Được tư vấn khai báo tối ưu thuế (Günstigerprüfung, miễn giảm thuế). |
| Quản lý điểm tư vấn (Beratungsstellen) | Một người chỉ được điều hành tối đa 2 điểm tư vấn. | Mở rộng lên tối đa 3 điểm tư vấn, tăng độ phủ phục vụ người dân. |
3. Phân định đối tượng: Ai được hưởng lợi và Ai KHÔNG thuộc diện?
✅ Những ai được hưởng lợi trực tiếp từ quy định mới?
- Người làm công ăn lương (Arbeitnehmer): Đang đi làm có đóng bảo hiểm xã hội và có thêm nhà riêng cho thuê, phòng trọ cho thuê hoặc đầu tư tài chính.
- Người hưởng lương hưu (Rentner): Nhận lương hưu kết hợp tiền thuê nhà hoặc tiền bảo hiểm nhân thọ chi trả định kỳ (xem thêm bài viết về chính sách Aktivrente 2026 cho người nghỉ hưu đi làm thêm).
- Cán bộ công chức, thực tập sinh, sinh viên làm việc: Có nguồn thu từ lương và các khoản đầu tư thặng dư.
- Người có thu nhập trợ cấp xã hội / nuôi con: Nhận Elterngeld, Krankengeld, Arbeitslosengeld có nguồn thu phụ.
❌ Ai KHÔNG được Lohnsteuerhilfeverein nhận làm thuế?
Luật pháp Đức vẫn duy trì sự phân định tuyệt đối giữa Überschusseinkünfte (thu nhập thặng dư) và Gewinneinkünfte (thu nhập kinh doanh phát sinh lợi nhuận doanh nghiệp):
- Hộ kinh doanh cá thể / Doanh nghiệp (Gewerbetreibende): Mở nhà hàng, tiệm nail, quán ăn, siêu thị mini, dịch vụ vận chuyển…
- Người làm nghề tự do (Freiberufler / Selbstständige): Bác sĩ tư, phiên dịch viên tự do, kỹ sư IT Freelancer, nghệ sĩ…
- Người có hoạt động kinh doanh phát sinh thuế VAT (Umsatzsteuer): Phải làm bảng cân đối kế toán hoặc báo cáo doanh thu lãi lỗ (Einnahmen-Überschuss-Rechnung – EÜR).
👉 Nhóm đối tượng này bắt buộc phải tự khai hoặc thuê Cố vấn Thuế (Steuerberater) có chứng chỉ hành nghề.
4. Ví dụ thực tế: Tiết kiệm chi phí như thế nào?
Ví dụ điển hình: Anh Tuấn (Kỹ sư tại München)
Anh Tuấn có thu nhập lương gộp (Brutto) 65.000 €/năm từ công ty. Ngoài ra, anh mua 1 căn hộ 2 phòng cho thuê, thu nhập tiền thuê nhà (Kaltmiete) đạt 22.000 €/năm và có lãi cổ tức ETF là 3.000 €/năm.
- Theo quy định trước đây: Tổng thu nhập phụ của anh là 25.000 € (> 18.000 €). Lohnsteuerhilfeverein không được phép nhận hồ sơ. Anh Tuấn phải thuê Steuerberater tư nhân với mức phí khoảng 1.100 € – 1.400 €/năm.
- Từ 01/09/2026: Anh Tuấn hoàn toàn đủ điều kiện tham gia Lohnsteuerhilfeverein. Với tổng thu nhập tính phí của anh, hội phí thường niên theo bảng giá (Beitragstabelle) chỉ vào khoảng 220 € – 310 €/năm (được khấu trừ thuế vào năm sau).
- Kết quả: Anh Tuấn tiết kiệm được gần 1.000 € mỗi năm mà vẫn được chuyên gia đại diện làm trọn gói từ A-Z.
5. Quyền lợi đặc biệt khi khai thuế qua Lohnsteuerhilfeverein
Khi trở thành hội viên của Lohnsteuerhilfeverein, người nộp thuế tại Đức được hưởng 4 đặc quyền lớn:
- Được kéo dài thời hạn nộp thuế (Fristverlängerung): Nếu tự khai thuế cá nhân, hạn chót nộp tờ khai thường là ngày 31/07 hoặc 31/08 của năm kế tiếp. Nhưng khi khai qua Lohnsteuerhilfeverein hoặc Steuerberater, thời hạn nộp được tự động gia hạn đến tận cuối tháng 02 hoặc tháng 05 của năm thứ hai tiếp theo theo luật định.
- Bảo vệ và đại diện pháp lý trước Sở Tài chính (Finanzamt): Hội sẽ trực tiếp nhận quyết định thuế (Steuerbescheid), kiểm tra từng dòng tính toán của cán bộ thuế và tự động làm đơn khiếu nại (Einspruch) hoàn toàn miễn phí nếu Finanzamt tính sai hoặc bác bỏ các khoản chi phí được trừ hợp lệ (Werbungskosten, Sonderausgaben).
- Tư vấn trọn gói cả năm: Hội viên được hỗ trợ tư vấn các vấn đề phát sinh quanh năm như đổi bậc thuế (Steuerklassenwechsel), tính mức thuế khi sinh con hoặc chuẩn bị mua nhà mà không phải trả thêm phí theo từng giờ tư vấn.
- Phí hội viên được khấu trừ thuế: Khoản hội phí nộp cho Lohnsteuerhilfeverein được tính vào mục chi phí tư vấn thuế hợp lệ trong tờ khai năm sau.
6. Hướng dẫn hành động: Người đọc cần làm gì ngay bây giờ?
Các bước chuẩn bị hồ sơ khai thuế tối ưu:
- Bước 1 – Tìm điểm tư vấn gần nơi ở: Tra cứu các hiệp hội uy tín trên toàn nước Đức như VLH (Vereinigte Lohnsteuerhilfe e.V.), Aktuell Lohnsteuerhilfeverein e.V.), hoặc Lohi (Lohnsteuerhilfe Bayern e.V.) thông qua cổng Bundessteuerberaterkammer hoặc website chính thức của các hội.
- Bước 2 – Chuẩn bị hồ sơ thu nhập từ tiền lương: Phiếu tổng kết thuế điện tử (Ausdruck der elektronischen Lohnsteuerbescheinigung), các hóa đơn đi lại (Pendlerpauschale), chi phí làm việc tại nhà (Homeoffice-Pauschale), thiết bị làm việc, khóa học nâng cao (Fortbildungskosten).
- Bước 3 – Chuẩn bị chứng từ thu nhập phụ: Hợp đồng thuê nhà (Mietvertrag), sao kê tiền thuê nhận được, hóa đơn sửa chữa cải tạo nhà (Handwerkerleistungen), lãi vay ngân hàng mua nhà (Schuldzinsen), giấy xác nhận thuế cổ tức ngân hàng (Jahressteuerbescheinigung).
- Bước 4 – Đặt lịch hẹn tư vấn: Bạn có thể gặp trực tiếp tại văn phòng (Beratungsstelle) hoặc gửi hồ sơ số hóa qua ứng dụng (App) bảo mật của Hội để được xử lý nhanh chóng.
📌 TÓM TẮT CỐT LÕI (KEY TAKEAWAYS)
- Từ 01/09/2026, luật 9. StBerRÄndG chính thức xóa bỏ hạn mức 18.000 € / 36.000 € đối với thu nhập phụ ngoài lương.
- Người lao động và người nghỉ hưu có nhà cho thuê, có tiền gửi tiết kiệm hoặc đầu tư chứng khoán được quyền nhờ Lohnsteuerhilfeverein làm tờ khai thuế trọn gói theo mức phí hội viên giá rẻ.
- Người kinh doanh (Gewerbe) và làm nghề tự do (Freiberufler) không thuộc diện áp dụng, vẫn phải làm việc với Steuerberater.
- Khai thuế qua Hội giúp tự động gia hạn thời gian nộp hồ sơ và được luật sư/chuyên gia của Hội đứng ra khiếu nại bảo vệ quyền lợi nếu Finanzamt tính sai.
Nguồn tham khảo chính thức:
1. Bundesgesetzblatt (BGBl.): Neuntes Gesetz zur Änderung von Vorschriften im Steuerberatungsrecht sowie im Steuerrecht (9. StBerRÄndG).
2. Bundesfinanzministerium (BMF): Steuerberatungsgesetz (StBerG) — Neufassung § 4 Beratungsbefugnis der Lohnsteuerhilfevereine.
3. Bundesverband Lohnsteuerhilfevereine e.V. (BVL): Stellungnahme zur Reform des Steuerberatungsrechts 2026.
4. Gesetze im Internet: Steuerberatungsgesetz (StBerG) aktuelle Fassung.
n
Đọc thêm: Hướng Dẫn Kê Khai Hoàn Thuế Thu Nhập Cá Nhân (Steuererklärung) Cho Người Việt Tại Đức
n