Cơ quan ban hành: Bộ Tài chính Liên bang Đức (Bundesministerium der Finanzen – BMF) & Nội các Chính phủ Liên bang (Bundeskabinett).
Căn cứ pháp lý: Dự thảo Luật Phát triển Sổ sách Máy tính tiền và Chống Trốn thuế (Zweites Kassengesetz – Fortentwicklung von Kassenaufzeichnungen), thông qua ngày 23/09/2026.
Phạm vi ảnh hưởng: Toàn bộ chủ doanh nghiệp, hộ kinh doanh cá thể (Gewerbetreibende), chủ nhà hàng, quán ăn, tiệm nail, cơ sở làm đẹp, siêu thị châu Á và dịch vụ bán lẻ tại Đức có doanh thu trên 100.000€/năm.
TÓM TẮT NHANH BẢN TIN (EXECUTIVE SUMMARY)
- Xóa sổ két tiền mở (offene Ladenkasse): Doanh nghiệp có doanh thu từ 100.000 Euro/năm trở lên bắt buộc phải chuyển sang hệ thống máy tính tiền điện tử có bảo mật kỹ thuật số (TSE) từ ngày 01/01/2028.
- Miễn trừ kinh doanh nhỏ: Hộ kinh doanh có doanh thu tiền mặt (Barumsatz) dưới 12.000 Euro/năm không thuộc diện bắt buộc đầu tư máy POS điện tử.
- Bãi bỏ in hóa đơn giấy bắt buộc: Chuyển từ nghĩa vụ in giấy (Papierbon-Pflicht) sang cung cấp hóa đơn điện tử (e-Beleg qua mã QR/email), giúp tiết kiệm hàng tấn giấy in nhiệt độc hại mỗi năm.
- Hình sự hóa phần mềm gian lận: Bổ sung tội danh hình sự mới đối với hành vi sản xuất, cung cấp, cài đặt phần mềm xóa/sửa doanh thu (Manipulationssoftware).
Luật máy tính tiền Đức 2026 vừa được Nội các Liên bang Đức (Bundeskabinett) chính thức thông qua vào ngày 23/09/2026 dưới tên gọi Dự thảo Luật Máy tính tiền Lần 2 (Zweites Kassengesetz). Đây là một trong những cải cách tài chính sâu rộng nhất của Bộ Tài chính Đức (BMF) nhằm chuẩn hóa dữ liệu thu ngân, số hóa hóa đơn thương mại và triệt phá các hành vi thao túng sổ sách trốn thuế.
Đối với cộng đồng người Việt tại Đức — nơi có tỷ lệ lớn kiều bào làm chủ các nhà hàng ẩm thực, tiệm nail, quán trà sữa, siêu thị mini hay quầy dịch vụ bán lẻ — quy định mới này mang tính bước ngoặt trực tiếp đến hoạt động thu ngân hàng ngày. Để giúp quý vị chủ động nắm bắt lộ trình và tránh nguy cơ bị xử phạt nặng khi Sở Tài chính (Finanzamt) tiến hành thanh tra đột xuất, Ban biên tập Hội Nhập Đức xin tổng hợp cặn kẽ 4 thay đổi cốt lõi và hướng dẫn hành động cụ thể.
Mục Lục Bài Viết
1. Vì sao Đức ban hành Luật máy tính tiền Lần 2 (Zweites Kassengesetz)?
Từ năm 2020, Đạo luật Bảo vệ Chống Thao túng Sổ sách Thu ngân (Kassengesetz 2020) đã ra đời, buộc các máy POS điện tử phải tích hợp thiết bị an ninh kỹ thuật số (Technische Sicherheitseinrichtung – TSE). Tuy nhiên, luật cũ vẫn để lại một “lỗ hổng” rất lớn: Cho phép các hộ kinh doanh tự do sử dụng hộp đựng tiền mở (offene Ladenkasse) ghi chép sổ sách thủ công bằng tay (Kassenbericht).
Theo số liệu thống kê của Bộ Tài chính Liên bang Đức (BMF), ngân sách quốc gia mỗi năm thất thoát hàng tỷ Euro do việc ghi chép thủ công không thể kiểm chứng thời gian thực, dễ tẩy xóa hoặc tạo hai hệ thống sổ sách. Bên cạnh đó, việc cơ quan chức năng tiến hành các đợt rà soát lao động và cơ sở kinh doanh — tương tự các đợt Hải quan Đức (Zoll) truy quét tiệm nail và nhà hàng — đã cho thấy sự phối hợp ngày càng chặt chẽ giữa Hải quan (FKS) và Sở Tài chính (Finanzamt) trong việc kiểm tra dòng tiền mặt.
Vì vậy, Luật máy tính tiền Đức 2026 ra đời như một phần then chốt trong Kế hoạch hành động quốc gia chống tội phạm tài chính của Đức, đặt mục tiêu số hóa 100% dòng tiền giao dịch bán lẻ quy mô vừa và lớn.
2. 4 thay đổi cốt lõi trong Luật máy tính tiền Đức 2026
1. Áp dụng nghĩa vụ dùng máy tính tiền điện tử (Elektronische Kassenpflicht)
Kể từ ngày 01/01/2028, bất kỳ doanh nghiệp nào có tổng doanh thu hàng năm (Jahresumsatz) vượt quá 100.000 Euro sẽ bắt buộc phải trang bị hệ thống máy thu ngân điện tử đã được chứng nhận đạt chuẩn bảo mật TSE. Việc sử dụng hộp tiền mở (offene Ladenkasse) đối với nhóm đối tượng này sẽ hoàn toàn bị bãi bỏ và coi là hành vi vi phạm pháp luật thuế.
2. Chuyển đổi từ hóa đơn giấy sang hóa đơn điện tử (Digitale Belegbereitstellung)
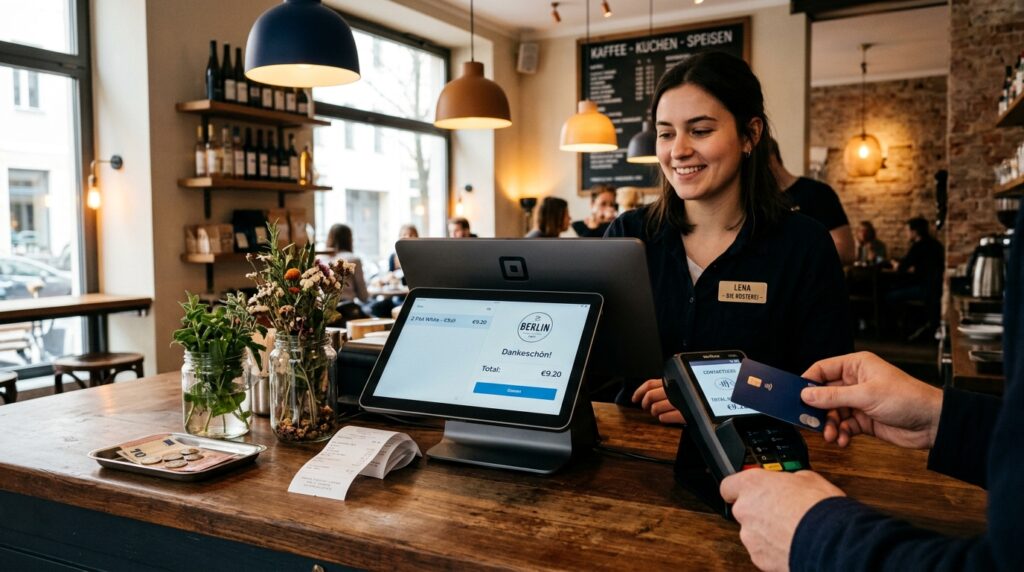
Nghĩa vụ xuất hóa đơn giấy (Papierbon-Pflicht) gây bức xúc bấy lâu nay vì lãng phí và gây hại môi trường sẽ chính thức khép lại từ 01/01/2028. Thay vào đó, doanh nghiệp chỉ cần cung cấp hóa đơn điện tử (elektronische Belegbereitstellungspflicht) bằng cách hiển thị mã QR trên màn hình phụ để khách hàng quét bằng điện thoại, hoặc gửi qua email/ứng dụng tin nhắn. Khách hàng không bắt buộc phải nhận hóa đơn, nhưng nếu khách yêu cầu in giấy thì chủ cơ sở vẫn phải có khả năng in ra.
3. Hình sự hóa hành vi cài đặt phần mềm gian lận sổ sách
Dự luật thiết lập một cấu thành tội phạm hình sự mới (neuer Straftatbestand) đối với hành vi sản xuất, quảng bá, mua bán hoặc sử dụng các phần mềm can thiệp dữ liệu thu ngân (Manipulationssoftware). Người vi phạm không chỉ bị phạt tiền hành chính mà có thể đối mặt với án phạt tù. Ngoài ra, việc cố tình không trang bị máy tính tiền TSE hoặc không cung cấp hóa đơn cũng bị xếp vào khung vi phạm hành chính (Ordnungswidrigkeit) với mức xử phạt lên tới hàng chục nghìn Euro.
4. Mở rộng quyền hạn điều tra thanh tra đột xuất (Kassen-Nachschau)
Nhân viên thanh tra của Finanzamt được trao thẩm quyền kiểm tra đột xuất tại chỗ không cần báo trước (Kassen-Nachschau) sâu hơn vào hệ thống dữ liệu số. Doanh nghiệp cũng có nghĩa vụ thông báo bắt buộc (Mitteilungspflicht) gửi trực tuyến về Sở Tài chính mỗi khi đăng ký máy tính tiền mới hoặc thay đổi mô-đun TSE.
3. Bảng so sánh: Quy định hiện hành vs Quy định mới 2028
| Tiêu chí so sánh | Quy định hiện hành (2026) | Theo Luật mới (Áp dụng từ 01/01/2028) |
|---|---|---|
| Hộp tiền mở (Offene Ladenkasse) | Được phép sử dụng nếu ghi sổ thu ngân (Kassenbericht) chuẩn chỉ hàng ngày. | CẤM hoàn toàn đối với doanh nghiệp có doanh thu trên 100.000€/năm. |
| Hóa đơn bán lẻ (Bonpflicht) | Bắt buộc phải in hóa đơn giấy cho mọi khách hàng dù khách không lấy. | Bãi bỏ in giấy bắt buộc. Chuyển sang xuất hóa đơn điện tử (QR Code/Email). |
| Ngưỡng doanh thu bắt buộc POS | Không có ngưỡng bắt buộc; dùng máy nào thì máy đó phải có TSE. | Bắt buộc từ 100.000€ tổng doanh thu/năm. Miễn trừ dưới 12.000€ tiền mặt. |
| Chế tài phần mềm gian lận | Xử phạt hành chính và truy thu thuế ước tính (Hinzuschätzung). | Khởi tố hình sự (Straftatbestand) cả người bán lẫn người sử dụng. |
4. Ai bị ảnh hưởng và ai được miễn trừ?
Quy định mới phân loại rất rạch ròi các nhóm đối tượng kinh doanh:
- Nhóm bắt buộc 100%: Các nhà hàng, quán ăn nhanh (Imbiss), tiệm nail, thẩm mỹ viện, tiệm cắt tóc, siêu thị châu Á, tiệm giặt là, quán cà phê có doanh thu tổng cộng trên 100.000 Euro/năm (tương đương khoảng 8.330 Euro/tháng). Với mức sống và giá cả hiện nay tại Đức, đa số các tiệm kinh doanh của kiều bào đều vượt qua ngưỡng doanh thu này.
- Nhóm được miễn trừ: Các hộ cá thể có tổng doanh thu bằng tiền mặt (Barumsatz) dưới 12.000 Euro/năm (trung bình dưới 1.000 Euro/tháng tiền mặt, phần còn lại nếu có đều chuyển khoản qua ngân hàng hoặc thẻ). Ngoài ra, các mô hình đặc thù như thùng tiền tự giác trên đồng hoa/nông sản tự hái (Vertrauenskassen) cũng sẽ có hướng dẫn miễn trừ riêng.
5. 5 bước chủ tiệm Việt cần chuẩn bị ngay từ hôm nay
Dù thời điểm áp dụng bắt buộc là ngày 01/01/2028, quý vị chủ tiệm có khoảng hơn một năm (giai đoạn chuyển tiếp 2026 – 2027) để chuẩn bị bài bản, tránh dồn việc vào phút chót:
- Rà soát lại doanh thu cùng Steuerberater: Ngồi lại với văn phòng tư vấn thuế (Steuerberater) để xác định chính xác tổng doanh thu năm (Jahresumsatz) và tỷ trọng tiền mặt (Baranteil) của tiệm.
- Lựa chọn nhà cung cấp máy POS đạt chuẩn: Nếu đang dùng hộp tiền mở hoặc máy tính tiền đời cũ không có TSE, hãy liên hệ các công ty giải pháp phần mềm thu ngân uy tín tại Đức để khảo sát thiết bị có chứng nhận của Cục An toàn Thông tin Liên bang (BSI).
- Triển khai giải pháp hiển thị mã QR hóa đơn số: Lắp thêm màn hình phụ nhỏ hướng về phía khách hoặc máy POS tích hợp màn hình kép để khách quét mã hóa đơn điện tử, giúp tiết kiệm chi phí mua giấy in hóa đơn đắt đỏ.
- Đăng ký mã TSE với Finanzamt: Khi lắp đặt hệ thống mới, hãy yêu cầu đơn vị bán máy hoặc kế toán gửi tờ khai thông báo sử dụng máy thu ngân (Kassen-Mitteilung) theo đúng quy định.
- Đào tạo nhân viên tuân thủ nghiêm ngặt: Tuyệt đối không nhận cài đặt các phần mềm “hỗ trợ ẩn doanh thu” do các đối tượng lạ chào mời. Mọi thao tác thu ngân phải được nhập đúng đơn giá, không gộp hóa đơn và xuất hóa đơn đúng thời điểm giao hàng/dịch vụ.
6. Câu hỏi thường gặp (FAQ)
Q1: Tiệm của tôi doanh thu khoảng 120.000€/năm nhưng chủ yếu là khách quẹt thẻ EC-Karte, tôi có phải đổi máy không?
Trả lời: Có. Ngưỡng 100.000€ tính trên tổng doanh thu (Jahresumsatz), bao gồm cả tiền mặt và chuyển khoản/thẻ. Miễn là tổng doanh thu trên 100.000€ và doanh thu tiền mặt không dưới 12.000€, tiệm của bạn bắt buộc phải có máy tính tiền điện tử có TSE từ 01/01/2028.
Q2: Khách mua hàng từ chối lấy hóa đơn giấy thì tôi có bị phạt không?
Trả lời: Không. Theo quy định mới từ 2028, nghĩa vụ của chủ tiệm là “sẵn sàng cung cấp” (Belegbereitstellung), ví dụ như hiển thị mã QR trên màn hình POS để khách có thể quét nếu muốn. Khách hàng có toàn quyền nhận hoặc không nhận hóa đơn.
Q3: Sở Tài chính (Finanzamt) kiểm tra máy tính tiền đột xuất như thế nào?
Trả lời: Thanh tra viên thuế có quyền đóng giả khách hàng thông thường vào mua dịch vụ/sản phẩm (Testkauf), quan sát thao tác bấm máy, sau đó xuất trình thẻ thanh tra và yêu cầu trích xuất file xuất dữ liệu kỹ thuật số chuẩn DSFinV-K ngay tại chỗ.
Q4: Lộ trình thông qua tại Quốc hội Đức hiện nay ra sao?
Trả lời: Sau khi Nội các Liên bang thông qua vào ngày 23/09/2026, dự luật sẽ tiếp tục được thảo luận tại Quốc hội Liên bang (Bundestag) và Hội đồng Liên bang (Bundesrat) trước khi chính thức ban hành thành luật và áp dụng từ 01/01/2028.
7. Nguồn trích dẫn & Văn bản pháp lý
- Thông cáo báo chí Bộ Tài chính Liên bang Đức (BMF): Gesetzentwurf zur Fortentwicklung von Kassenaufzeichnungen und zur Bekämpfung von Steuerhinterziehung (Zweites Kassengesetz) vom 23. September 2026.
- Cổng thông tin Chính phủ Liên bang Đức (Bundesregierung): Beschlüsse des Bundeskabinetts vom 23.09.2026.
- Quy định kỹ thuật thiết bị an ninh thu ngân (TSE): BSI TR-03153 – Bundesamt für Sicherheit in der Informationstechnik.